E-commerceArtigo
Homologação fiscal no e-commerce: checklist para testar ERP, notas e devoluções antes de 2027
Um roteiro operacional para simular pedidos de diferentes canais, conferir o XML e corrigir falhas antes de levar a configuração para produção
Em resumo
A homologação fiscal não é só verificar se o ERP emite uma nota. Para preparar uma operação de e-commerce, teste cada canal e cenário — venda, frete, desconto, cancelamento, devolução e venda B2B —, confira o XML autorizado e reconcilie o documento com o pedido e o financeiro. O calendário e os leiautes da CBS e do IBS variam conforme o documento e a data aplicável.
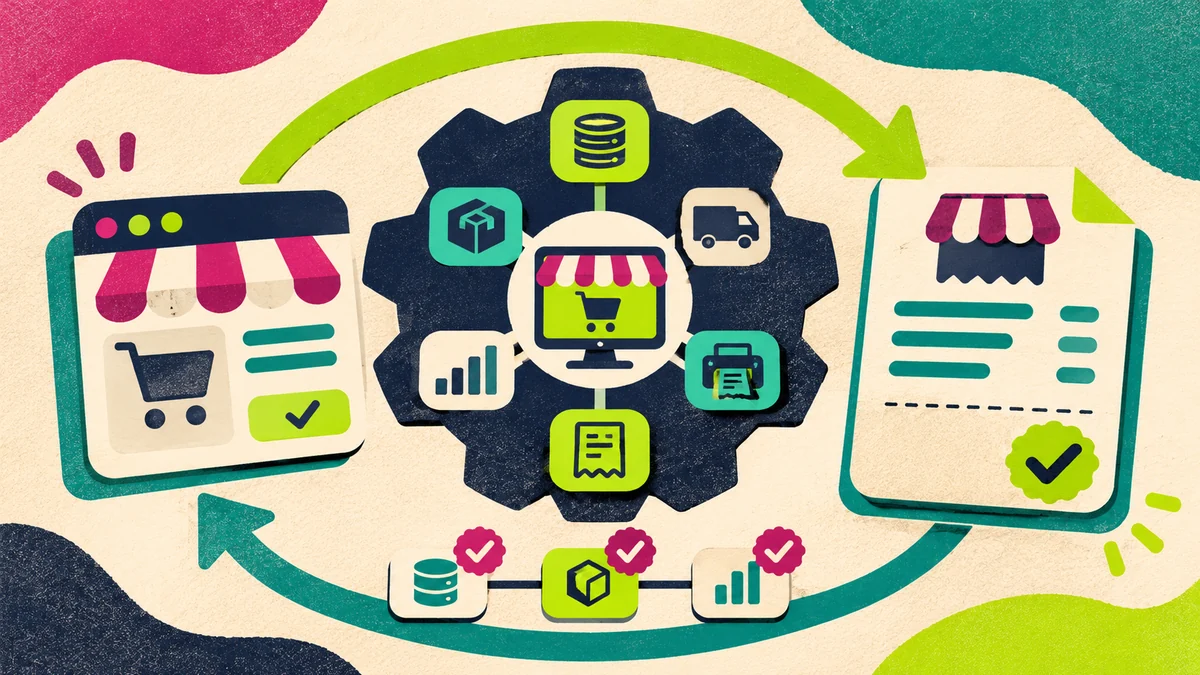
Em uma loja que vende em marketplace, site próprio e outros canais, uma configuração fiscal pode funcionar para um pedido simples e falhar quando há desconto, frete, cancelamento ou devolução. A homologação é o teste controlado que percorre o caminho completo: o pedido sai do canal, chega ao ERP, gera o documento fiscal, recebe a autorização e volta para os relatórios e controles da empresa.
Este roteiro trata desse processo de teste. Ele não define alíquota, classificação fiscal ou tratamento tributário para um produto. Essas decisões dependem da operação e devem ser validadas pelo responsável fiscal da empresa. O cronograma oficial da Reforma Tributária distribui os marcos por documento e grupo; confirme a versão vigente antes de parametrizar o sistema.
1. Descubra quais documentos e datas se aplicam à operação
Antes de abrir chamado para o ERP, faça um inventário de como a empresa vende e fatura. Liste os CNPJs, regimes, estados de origem e destino mais frequentes, canais de venda, documentos emitidos e sistemas envolvidos. Uma operação pode usar NF-e para mercadorias, NFC-e em situações específicas e documentos de transporte emitidos por parceiros; a NFS-e pertence à prestação de serviços e tem cronograma próprio.
Compare esse inventário com o cronograma oficial de documentos fiscais eletrônicos. A página, atualizada em 28 de outubro de 2026, separa o início da obrigatoriedade da publicação dos leiautes e mostra datas diferentes por documento e operação. O marco de uma atividade não deve ser aplicado automaticamente a outra. Registre para cada cenário a regra, a data e a fonte oficial consultada.
Uma planilha simples pode ter estas colunas: documento; tipo de operação; canal; regime e estabelecimento; data aplicável; versão do ERP; versão do leiaute; responsável por validar; resultado do teste; evidência; pendência e prazo.
2. Monte cenários que representem as vendas de verdade
Não teste somente uma venda sem desconto. Separe casos que representem a rotina e os extremos da operação. Para cada canal usado pela loja, inclua quando aplicável:
- venda normal para consumidor final e venda para pessoa jurídica;
- pedido com desconto de campanha, cupom ou desconto financiado pelo marketplace;
- frete cobrado do comprador, frete subsidiado e frete pago pelo vendedor;
- pedido dividido em mais de um volume, remessa parcial ou entrega por operador logístico;
- cancelamento antes da emissão, cancelamento após a autorização e devolução total ou parcial;
- troca, bonificação, brinde ou ajuste de quantidade, se isso existir na operação;
- falha de integração, repetição de pedido ou indisponibilidade temporária do autorizador.
O objetivo não é criar uma regra fiscal universal para cada linha. É verificar se a combinação real de canal, pedido, cadastro e parâmetro produz a saída que a contabilidade aprovou. Documente quais casos não se aplicam para não confundir ausência de teste com sucesso.
3. Confira cadastro, mapeamento e versão do sistema
A Receita e o Comitê Gestor publicam orientações e leiautes para os documentos. A Nota Técnica da NF-e/NFC-e descreve os grupos e campos técnicos ligados à implantação dos novos tributos; o calendário e os atos posteriores podem alterar quando e para quem cada etapa passa a ser exigida. Peça ao fornecedor do ERP a versão compatível, a data de disponibilização e as instruções para o ambiente de homologação.
Para cada cenário, confira se o cadastro usado no teste é o mesmo que será usado na produção: produto e classificação informados pela empresa, unidade, origem, estabelecimento emissor, natureza da operação, regras por destino, descontos e dados do comprador. Não copie parâmetros de um item para outro apenas porque ambos pertencem à mesma categoria comercial. Não preencha campos com valores inventados para “passar” na validação.
Peça à contabilidade que registre a regra esperada por cenário. O fornecedor do ERP implementa a configuração; o responsável fiscal valida o tratamento. Esse registro evita que uma decisão técnica de software seja confundida com uma decisão tributária.
4. Siga o pedido até o XML e volte ao financeiro
Para cada teste, guarde o identificador do pedido e confirme se os dados chegaram sem alteração ao ERP. Depois confira o documento autorizado e seu XML, incluindo emitente, destinatário, itens, quantidades, valores, descontos, frete, totais, campos fiscais aplicáveis e protocolo de autorização. A aparência do DANFE, representação gráfica da NF-e, não substitui a conferência do XML.
Em seguida, verifique se o mesmo pedido aparece corretamente no relatório de vendas, no estoque e na conciliação financeira. O valor líquido repassado pelo marketplace pode diferir do valor da nota por causa de taxas, comissões, antecipações e outros lançamentos; a homologação precisa mostrar como cada sistema registra essas diferenças. Em uma devolução, confira o vínculo com a venda original, o retorno ao estoque e o efeito nos relatórios.
Se uma loja opera em mais de um canal, repita o caminho para cada integração. Um pedido emitido manualmente no ERP não prova que o conector do marketplace envia os mesmos campos nem que a rotina automática de contingência se comporta da mesma forma.
5. Separe testes, evidências e aprovação
Use o ambiente de homologação indicado pelo fornecedor e pelas regras do documento fiscal. Não faça testes com dados fictícios em produção nem emita notas reais apenas para observar a resposta do sistema. Registre data, versão, cenário, resultado esperado, XML gerado, retorno do autorizador, erro recebido e correção feita. Remova ou proteja dados pessoais usados nos registros conforme os controles internos de acesso e retenção.
Classifique os resultados em aprovado, reprovado ou bloqueado por dependência externa. Uma tela sem mensagem de erro não basta para aprovar. A validação deve cobrir o documento e o que acontece depois dele: atualização de pedido, estoque, financeiro e escrituração.
Antes da publicação da configuração, obtenha aprovação do responsável fiscal para os cenários, do time de operação para o fluxo de pedidos e do fornecedor para a versão implantada. Defina quem pode alterar a parametrização, como registrar a mudança e como reverter uma configuração defeituosa.
6. Planeje a entrada em produção sem presumir que toda falha será bloqueada
Em 2026, Receita e CGIBS esclareceram que o adiamento de determinadas regras de validação não suspendeu a obrigação de prestar as informações previstas no cronograma. Uma nota aceita pelo autorizador, portanto, não prova por si só que todos os campos e procedimentos estão adequados. Consulte o comunicado conjunto sobre validações e a versão atual da documentação técnica.
Combine uma janela de implantação, monitore as primeiras emissões e estabeleça um canal de escalonamento com o ERP e a contabilidade. Defina como identificar notas rejeitadas, como corrigir cadastros em lote, quem acompanha as tentativas de reenvio e qual procedimento manual é permitido enquanto houver indisponibilidade. Não altere uma regra fiscal sob pressão sem registrar a causa, o responsável e a aprovação.
Checklist curto para fechar a homologação
- documentos e datas aplicáveis conferidos na fonte oficial;
- versão do ERP e leiaute confirmados pelo fornecedor;
- cenários de cada canal documentados, inclusive exceções e devoluções;
- cadastros e regras aprovados pelo responsável fiscal;
- XML autorizado conferido, além de pedido, estoque e conciliação;
- erros e correções registrados com evidência;
- aprovação formal e plano de contingência definidos antes da produção.
O ConnectWeek mantém um guia geral sobre a reforma tributária e seus marcos. Este artigo complementa aquele conteúdo com um roteiro de implantação e controle dos testes em sistemas de e-commerce; não substitui a análise fiscal de cada operação.
Fontes e metodologia
O roteiro foi elaborado pela redação com base nas publicações oficiais da Receita Federal, do Portal Nacional da NF-e e do Comitê Gestor do IBS consultadas em 3 de novembro de 2026. As etapas operacionais de homologação são recomendações editoriais para organizar a conferência de sistemas; não são uma lista de obrigações criada pela Receita nem determinam a tributação de produtos.
Normas, cronogramas, notas técnicas e versões de software podem mudar. A empresa deve confirmar o calendário e o tratamento fiscal com os responsáveis pela própria operação antes de publicar qualquer configuração.
Comece por aqui Novo no assunto? Leia primeiro o que é e-commerce, o texto-base desta cobertura.
Fonte: Receita Federal — Cronograma dos documentos fiscais eletrônicos
Perguntas frequentes
Como homologar um ERP para emitir NF-e?
Liste os documentos e datas que se aplicam à empresa, peça ao fornecedor a versão e o ambiente de testes, simule os pedidos de cada canal e confira o XML autorizado, os retornos, o estoque e a conciliação. O tratamento fiscal de cada cenário deve ser validado pelo responsável fiscal.
Posso testar a emissão de nota em produção?
A recomendação é usar o ambiente de homologação indicado para o documento fiscal. Não emita notas reais só para testar a configuração; confirme com o fornecedor e a contabilidade como registrar os casos de teste.
Se o autorizador aceitar a nota, a configuração está correta?
Não necessariamente. A autorização confirma que a mensagem passou pelas validações aplicadas naquele momento, mas não substitui a conferência dos campos, do tratamento fiscal e dos processos posteriores.
O que deve entrar no teste de devolução de um e-commerce?
Teste o vínculo com a venda original, a emissão do documento cabível, a movimentação do estoque, o registro financeiro e a atualização do pedido no canal. A regra fiscal da devolução deve ser definida para a operação específica.